Zorunlu Deprem Sigortası (DASK), deprem ve depremin neden olduğu belirli hasarlara karşı binalara maddi koruma sağlıyor. Peki, DASK hangi zararları karşılıyor, kimler yaptırmak zorunda ve poliçe düzenlenirken nelere dikkat edilmeli?
DASK nedir?
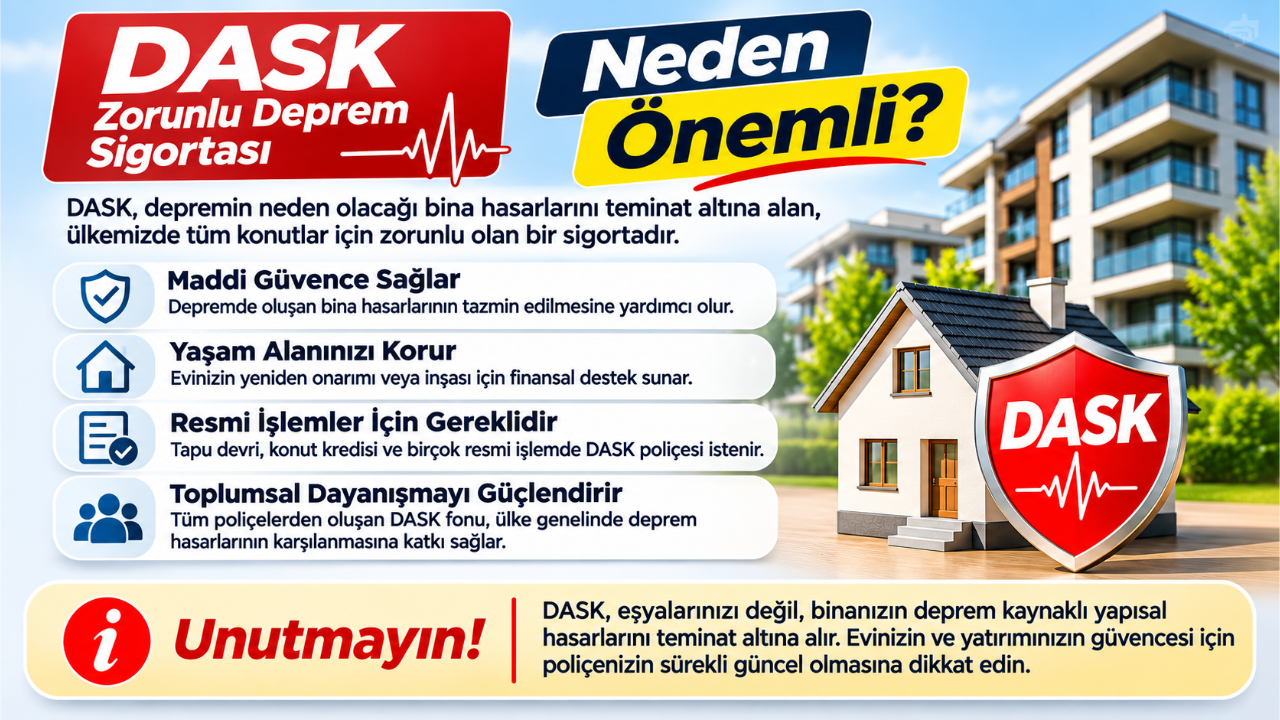
DASK, Doğal Afet Sigortaları Kurumu tarafından sunulan Zorunlu Deprem Sigortasıdır. Bu sigorta, deprem nedeniyle binalarda oluşabilecek maddi zararları poliçede belirtilen teminat limitleri kapsamında karşılamayı amaçlar.
Zorunlu Deprem Sigortası, 6305 sayılı Afet Sigortaları Kanunu kapsamında uygulanmaktadır. Sigortanın temel amacı, deprem sonrasında konut sahiplerinin bina hasarlarından kaynaklanan maddi kayıplarını belirli ölçüde azaltmaktır.
DASK hangi zararları karşılar?
DASK, deprem nedeniyle doğrudan oluşan bina hasarları ile depremin neden olduğu yangın, infilak, tsunami ve yer kaymasının binada oluşturduğu maddi zararları poliçe limitleri dahilinde karşılar.
Sigorta kapsamında binanın temelleri, ana duvarları, ortak duvarları, tavan ve tabanları, merdivenleri, çatısı ve benzeri yapı bölümleri değerlendirilir.
Ancak DASK, evin içindeki mobilyaları, beyaz eşyaları, elektronik cihazları ve diğer taşınır eşyaları karşılamaz. Kira kaybı, alternatif konaklama giderleri ve bedensel zararlar da zorunlu deprem sigortasının kapsamı dışındadır.
DASK yaptırmak zorunlu mu?
Evet. Mevzuatta belirtilen kapsam dahilindeki konutlar için DASK yaptırılması zorunludur.
Özellikle tapu işlemleri ve konut kredisi süreçlerinde geçerli zorunlu deprem sigortası poliçesi aranır. Elektrik ve su abonelik işlemlerinde de poliçe kontrolü yapılır.
DASK poliçesi bir yıl süreyle düzenlenir. Sigorta korumasının kesintisiz devam etmesi için poliçenin her yıl yenilenmesi gerekir.
DASK neden önemli?
DASK, deprem sonrasında oluşabilecek maddi kayıpların karşılanmasına yardımcı olur. Özellikle ağır hasar gören veya yıkılan binalarda, sigorta teminatı kapsamında yapılacak ödemeler mülk sahiplerine maddi destek sağlayabilir.
Sigortanın sağladığı güvence, depremden etkilenen konut sahiplerinin onarım veya yeniden inşa masraflarının bir bölümünü karşılamalarına imkan tanır.
Ancak DASK'ın sağladığı teminatın sınırsız olmadığı unutulmamalıdır. Binanın gerçek piyasa değeri ile sigorta kapsamında ödenecek tazminat arasında fark oluşabilir.
DASK poliçesi hazırlanırken nelere dikkat edilmeli?
Poliçe düzenlenirken binanın adresi, yapı tarzı, inşa yılı, toplam kat sayısı ve brüt yüzölçümü gibi bilgilerin doğru girilmesi gerekir.
Eksik veya yanlış bilgiler, hasar sonrasında tazminat hesaplamalarını etkileyebilir.
Ayrıca konut sahiplerinin poliçelerinin geçerlilik süresini takip etmeleri ve yenileme işlemlerini zamanında gerçekleştirmeleri önerilir.
DASK ile konut sigortası arasındaki fark nedir?
DASK, zorunlu bir sigortadır ve deprem kaynaklı bina hasarlarına yönelik belirli teminatlar sunar.
Konut sigortası ise seçilen poliçeye bağlı olarak yangın, hırsızlık, su baskını ve ev eşyalarına yönelik ek güvenceler sağlayabilir.
Bu nedenle DASK'ın karşılamadığı riskler için isteğe bağlı konut sigortası değerlendirilebilir.
Deprem sigortası binayı depreme dayanıklı hale getirir mi?
Hayır. DASK, deprem sonrasında meydana gelen maddi zararları karşılamaya yönelik bir sigorta sistemidir. Binanın depreme dayanıklı olduğunu göstermez.
Bir binanın deprem güvenliği, taşıyıcı sisteminin durumu, kullanılan malzemeler, zemin özellikleri ve mühendislik hesaplarıyla ilgilidir.
Konut sahiplerinin sigorta yaptırmanın yanında, gerekli durumlarda binalarının deprem performansını yetkili uzmanlara inceletmeleri gerekir.
DASK sorgulama ve yenileme işlemleri nasıl yapılır?
Konut sahipleri mevcut poliçelerini sigorta şirketleri veya yetkili acenteler aracılığıyla kontrol edebilir. Ayrıca DASK'ın resmi internet sitesi üzerinden poliçe sorgulama işlemleri gerçekleştirilebilir.
Resmi internet sitesi: www.dask.gov.tr
DASK poliçesinin düzenli olarak yenilenmesi, deprem riskine karşı maddi güvencenin devam etmesini sağlar. Ancak deprem güvenliği için sigorta kadar binanın yapısal durumunun değerlendirilmesi de gereklidir.